Publicado em 04/08/2026 · Atualizado em 08/10/2026 · Cerquilho
Regime tributário confecção Cerquilho: Simples ou Presumido
Por Equipe Pescara Contabilidade · Revisado por Plínio Rossi — CRC SP 1SP218296/O-0 · Política editorial
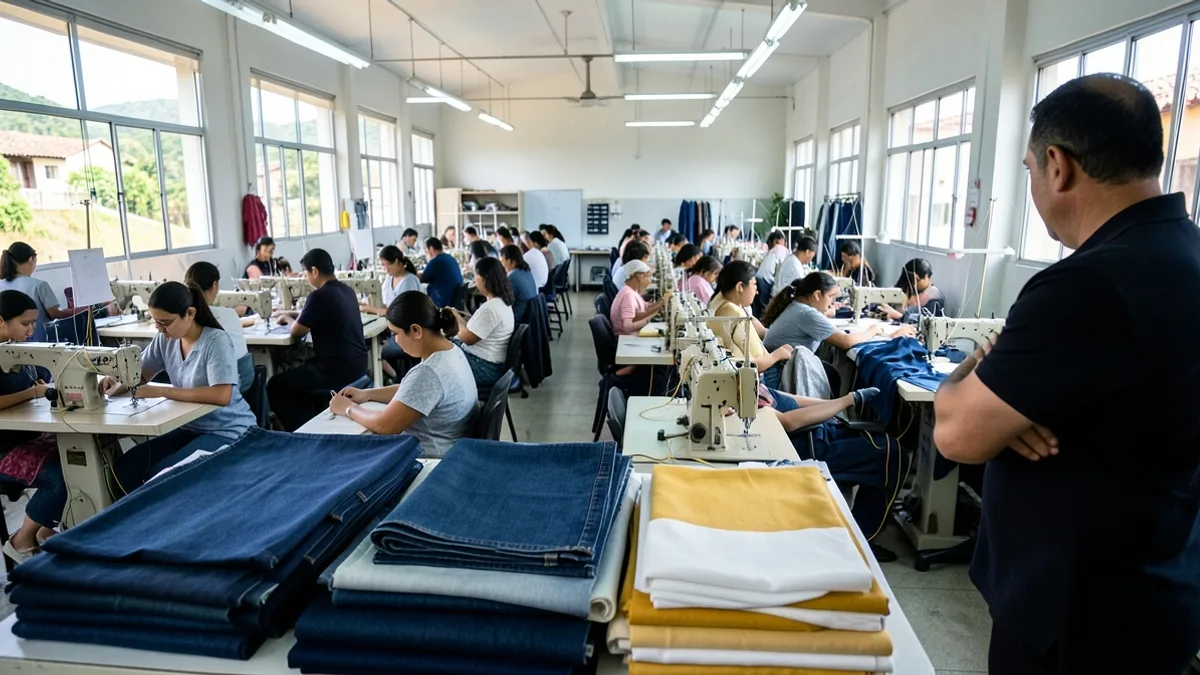
Em resumo: Na confecção de Cerquilho, a escolha entre Simples Nacional e Lucro Presumido depende sobretudo do peso da folha de pagamento, do crédito de ICMS de tecido e insumos e do enquadramento da operação — indústria, comércio ou facção (oficina que costura para terceiros). No Anexo II, a tabela do Simples Nacional para a indústria, o INSS patronal está dentro do DAS, e é esse item que costuma decidir a comparação; o Fator R, regra que só vale para os serviços listados na lei, não se aplica à indústria nem à costura por encomenda. A decisão sai de uma conta feita com os números da empresa no planejamento tributário em Cerquilho.
Se você tem uma malharia, uma confecção ou uma facção em Cerquilho, provavelmente já ouviu de dois colegas do setor duas respostas opostas para a mesma pergunta. Escolher o regime tributário confecção Cerquilho não é questão de opinião nem de "o que todo mundo faz": é conta. E, no têxtil, a conta muda muito conforme o tamanho da folha de pagamento, o volume de crédito de ICMS e a forma como sua empresa está classificada — indústria própria ou prestação de serviço para terceiros.
Este guia mostra, com números, quando o Simples Nacional vence e quando o Lucro Presumido passa a fazer sentido para o setor têxtil da cidade.
Por que a decisão é diferente na indústria têxtil de Cerquilho
Cerquilho tem uma característica que muda a matemática: boa parte das empresas do setor é intensiva em mão de obra. Costureiras, cortadores, passadeiras, encarregados de produção — a folha pesa. E folha é exatamente o item que separa os dois regimes.
Some a isso o desenho local do setor. Uma parte das empresas produz marca própria e vende para lojistas de Sorocaba, Tietê, Boituva e da capital. Outra parte trabalha como facção, costurando peças para marcas maiores. E uma terceira fatia mantém loja de fábrica no Centro e nos bairros, vendendo direto ao consumidor. São três operações diferentes — e três enquadramentos possíveis.
Quem está no distrito industrial, com galpão e maquinário, também carrega crédito de ICMS de tecido, aviamentos e energia. Esse crédito só é aproveitado em um dos regimes. Ignorar isso é o erro mais caro que vemos no setor.
Antes de comparar regimes: qual anexo é o seu?
- Confecção que produz e vende peça própria: indústria, Anexo II do Simples (alíquota inicial de 4,50%).
- Loja que apenas revende peça pronta: comércio, Anexo I (alíquota inicial de 4,00%).
- Facção que costura para terceiros: aqui mora a dúvida. Dependendo de como a operação é caracterizada — industrialização por encomenda ou prestação de serviço —, pode cair no Anexo II ou no Anexo III. A diferença chega a alguns pontos percentuais e precisa ser analisada contrato a contrato, não por chute.
Um detalhe que confunde muita gente do setor: o Fator R não se aplica ao Anexo II. Ele só vale para os serviços listados na lei (LC 123/2006, art. 18, §§ 5º-J e 5º-M). Se a sua empresa é indústria, não adianta aumentar a folha esperando cair de anexo — o efeito é zero. Na facção também: a costura por encomenda não está entre os serviços alcançados pelo Fator R, e o que define a tributação dela é a caracterização da operação. Para ver quais serviços entram na regra, leia como o Fator R do Simples Nacional funciona.
Simples Nacional: o que está dentro da guia
No Anexo II, o DAS já embute IRPJ, CSLL, PIS, COFINS, IPI, ICMS e CPP — a contribuição previdenciária patronal. Esse último item é o que costuma decidir a disputa numa confecção.
Exemplo com números redondos, de uma confecção de Cerquilho faturando R$ 100 mil por mês (R$ 1,2 milhão em 12 meses), com folha de R$ 30 mil mensais:
- RBT12 de R$ 1,2 milhão cai na 4ª faixa do Anexo II: 11,20% com dedução de R$ 22.500.
- Alíquota efetiva: (1.200.000 × 11,20% − 22.500) ÷ 1.200.000 = 9,33%.
- Carga anual: aproximadamente R$ 111.900 — já incluindo ICMS, IPI e INSS patronal.
Lucro Presumido: o que fica de fora da conta inicial
No Presumido, a comparação honesta exige somar tudo, não só os tributos federais. Para indústria e comércio, a presunção é de 8% para IRPJ e 12% para CSLL sobre a receita bruta:
- IRPJ: 15% sobre 8% da receita = 1,20%
- CSLL: 9% sobre 12% da receita = 1,08%
- PIS e COFINS cumulativos: 0,65% + 3,00% = 3,65%
- Subtotal federal: 5,93% da receita — parece ótimo, mas a conta não acaba aqui.
Fora dessa alíquota ficam três custos que existem de verdade:
- ICMS apurado por débito e crédito. Você credita o tecido e os aviamentos, mas debita a saída. O saldo depende da sua margem e do destino da venda.
- INSS patronal sobre a folha: 20% de CPP, mais RAT e terceiros — algo em torno de 28% sobre cada real de salário. Na nossa confecção-exemplo, com folha de R$ 360 mil ao ano, isso representa cerca de R$ 103 mil.
- IPI, quando devido. Boa parte do vestuário dos capítulos 61 e 62 tem alíquota zerada, mas isso se confere pela NCM da peça, não por regra geral.
Somando federal (R$ 71 mil), ICMS estimado e a folha, o Presumido nesse cenário passa de R$ 240 mil ao ano — mais que o dobro do Simples. Para a confecção típica de Cerquilho, com equipe de produção montada, o Simples Nacional ganha com folga. Se quiser ver a lógica da comparação em termos gerais, vale ler também o comparativo entre Simples Nacional e Lucro Presumido.
Quando o Simples deixa de ser a melhor escolha
Existem situações reais no têxtil em que a resposta vira. Vale checar se alguma é a sua:
- Sublimite estadual de ICMS de R$ 3,6 milhões. Esta é a armadilha que mais pega confecção em crescimento. Ao ultrapassar R$ 3,6 milhões de receita em 12 meses, a empresa continua no Simples para os tributos federais, mas passa a recolher ICMS pelo regime normal, com apuração própria e obrigações acessórias estaduais. Na prática, você ganha a complexidade do Presumido sem ganhar seus créditos plenos. É o momento de refazer a conta.
- Faturamento encostando em R$ 4,8 milhões. Acima disso, a saída do Simples é obrigatória. Melhor planejar a transição com um ano de antecedência do que descobrir em janeiro.
- Folha muito enxuta com alta terceirização. Se a produção é quase toda tocada por facções contratadas e a folha própria é pequena, o peso do INSS patronal cai — e o Presumido encosta.
- Volume relevante de crédito de ICMS. Operações com muita compra de insumo tributado e venda interestadual podem gerar créditos que o Simples simplesmente não deixa aproveitar.
- Exportação. Vendas ao exterior têm tratamento próprio e mudam o cálculo dos dois lados.
Para o porte maior, quando margem apertada e crédito alto se combinam, ainda existe uma terceira via: veja como funciona o Lucro Real antes de descartá-lo.
Regime tributário confecção Cerquilho: o roteiro de decisão
Não existe resposta pronta, mas existe método. É este:
- Levante o faturamento real dos últimos 12 meses, mês a mês — não a média, a curva. O têxtil tem sazonalidade forte de coleção.
- Separe a receita por natureza: peça própria, revenda e serviço de facção. Cada uma tem anexo diferente.
- Levante a folha completa: salários, encargos, pró-labore e 13º.
- Levante o crédito de ICMS de um mês típico, com notas de tecido, aviamento e energia elétrica de produção.
- Simule os três regimes com os mesmos números. Se a diferença for menor que 5%, a decisão passa a ser de complexidade operacional, não de imposto.
- Reveja a simulação sempre que a receita crescer 20% ou a folha mudar de patamar.
Esse trabalho é o que fazemos no planejamento tributário em Cerquilho. Se quiser primeiro entender as regras gerais do regime, comece pela página sobre Simples Nacional.
As tabelas e faixas oficiais podem ser conferidas no portal do Simples Nacional da Receita Federal e o texto legal completo, com os anexos, está na Lei Complementar 123/2006.
O erro mais caro do setor têxtil local
Não é escolher o regime errado. É escolher uma vez e nunca mais revisar. Uma confecção que faturava R$ 80 mil por mês em 2023 e hoje fatura R$ 300 mil está em outra faixa, talvez perto do sublimite de ICMS, provavelmente com outra estrutura de folha — e continua pagando como se nada tivesse mudado.
A revisão anual custa uma reunião. O imposto pago a mais durante três anos custa uma máquina nova.
A apuração mensal da confecção faz parte da contabilidade para empresas de Cerquilho; conheça a equipe no escritório Pescara em Cerquilho.
Quer a simulação dos três regimes com os números da sua confecção? Fale com a Pescara pelo WhatsApp (15) 99106-5522.